Planificación del ahorro
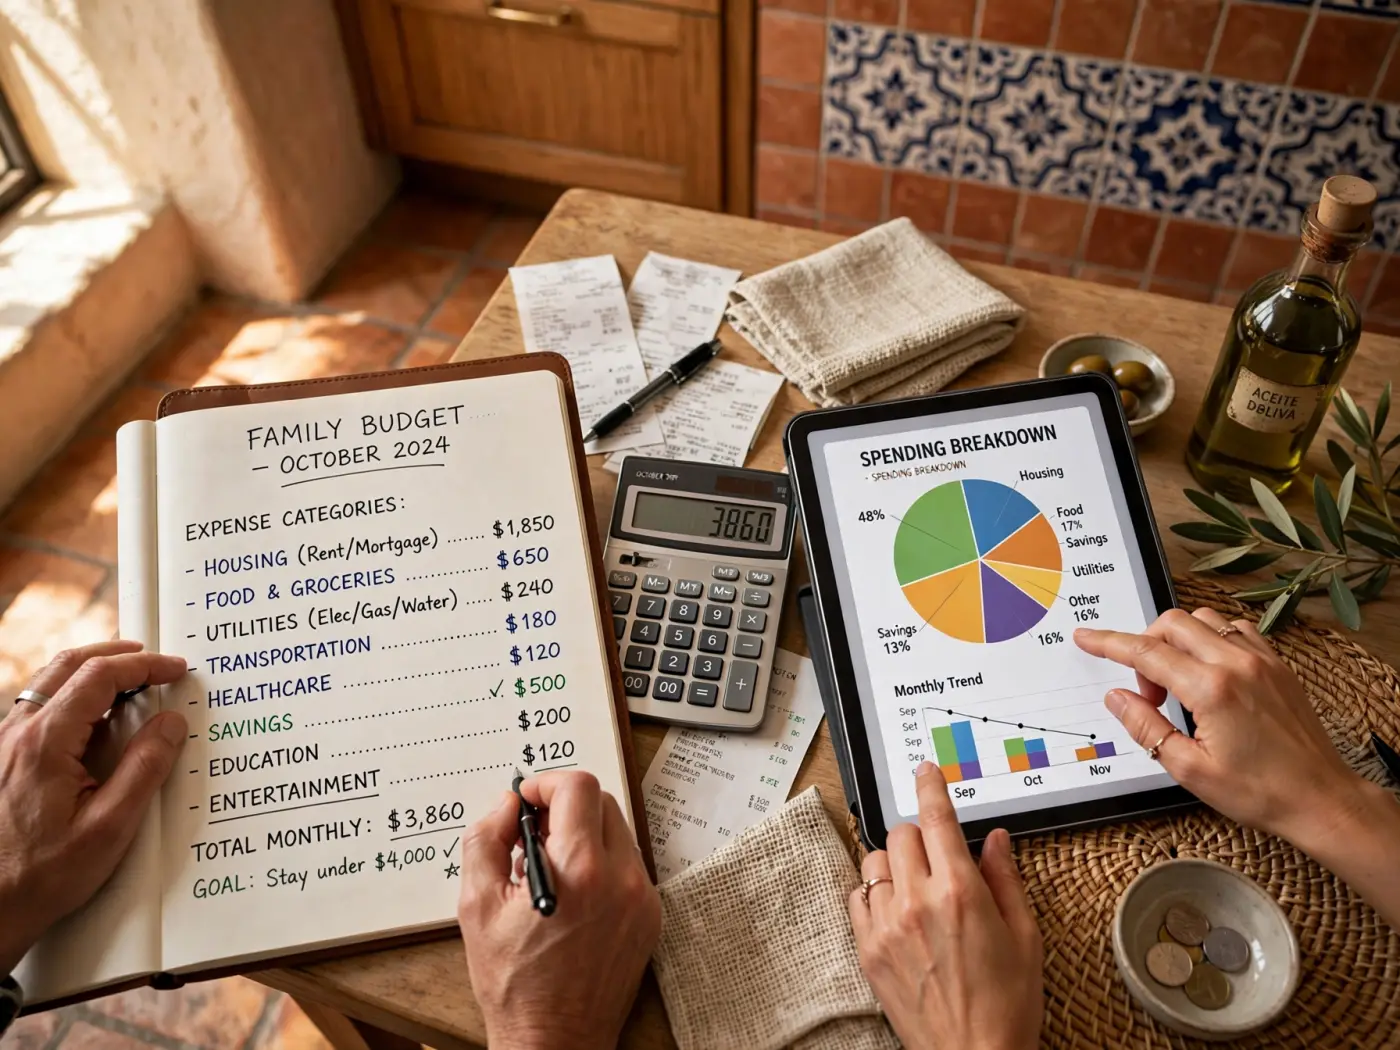
Ahorrar sin un plan es como caminar sin destino: se avanza, pero no se sabe hacia dónde. La planificación del ahorro consiste en definir objetivos concretos, asignarles un horizonte temporal y elegir las herramientas más adecuadas para cada meta, teniendo siempre en cuenta factores como la liquidez, la inflación y la fiscalidad. Esta guía explica los conceptos fundamentales de forma educativa, sin recomendar productos concretos ni prometer resultados.
Objetivos de ahorro según el horizonte temporal
No todos los objetivos de ahorro son iguales. Clasificarlos por plazo ayuda a determinar qué grado de disponibilidad necesita el dinero y qué nivel de riesgo podría considerarse aceptable desde un punto de vista teórico:
- Corto plazo (hasta 1-2 años): Vacaciones, sustitución de un electrodoméstico, pequeñas reformas. El dinero debe estar disponible con rapidez y seguridad, por lo que la prioridad es la liquidez y la preservación del capital.
- Medio plazo (2-5 años): Entrada para una vivienda, cambio de vehículo, formación profesional. Existe algo más de margen temporal, pero sigue siendo importante no asumir riesgos que puedan comprometer el objetivo.
- Largo plazo (más de 5 años): Jubilación, educación de los hijos, proyectos vitales de gran envergadura. El horizonte amplio permite, en teoría, tolerar mayor volatilidad, aunque esto depende siempre del perfil y las circunstancias de cada persona.
El ahorro automático
Una de las estrategias más eficaces para mantener la disciplina del ahorro es la automatización. Consiste en programar una transferencia periódica —generalmente al inicio de cada mes, coincidiendo con la recepción de la nómina— desde la cuenta corriente principal a una cuenta o producto destinado al ahorro. De este modo, el ahorro se trata como un gasto fijo más del presupuesto y se evita la tentación de gastar primero y ahorrar solo lo que sobre. El principio subyacente es sencillo: «páguese a usted mismo primero».
Liquidez: la disponibilidad del dinero
La liquidez se refiere a la facilidad y rapidez con la que puede convertirse un activo en dinero disponible sin pérdida significativa de valor. Una cuenta corriente tiene liquidez máxima; un depósito a plazo fijo puede tener penalizaciones por cancelación anticipada; un inmueble tiene liquidez muy baja porque su venta puede llevar meses. Al planificar el ahorro, es fundamental asegurarse de que el dinero destinado a necesidades de corto plazo esté en instrumentos de alta liquidez, mientras que los objetivos de largo plazo pueden admitir menor disponibilidad inmediata.
El efecto de la inflación sobre el ahorro
La inflación, medida en España a través del IPC, reduce el poder adquisitivo del dinero con el paso del tiempo. Si los precios suben y el ahorro no genera un rendimiento al menos equivalente a la tasa de inflación, el valor real de ese ahorro disminuye. Esto no significa que haya que asumir riesgos innecesarios para «batir la inflación», sino que es importante ser consciente de este efecto al planificar objetivos a medio y largo plazo. Comprender la inflación permite tomar decisiones más informadas, no decisiones precipitadas.
Ejemplo ilustrativo
Supongamos que una persona ahorra 200 € al mes de forma constante. La siguiente tabla muestra, de manera puramente teórica, cómo evolucionaría el capital acumulado en distintos plazos, sin considerar ningún tipo de rendimiento ni de coste. Se trata de un ejemplo ilustrativo con cifras ficticias destinado exclusivamente a mostrar el efecto de la constancia en el ahorro.
| Plazo | Aportación mensual (ejemplo ilustrativo) | Capital acumulado sin rendimiento |
|---|---|---|
| 1 año | 200 € | 2 400 € |
| 3 años | 200 € | 7 200 € |
| 5 años | 200 € | 12 000 € |
| 10 años | 200 € | 24 000 € |
Ejemplo ilustrativo. En la realidad, la inflación reduciría el poder adquisitivo de estas cantidades y cualquier producto financiero implicaría costes, condiciones y, en su caso, riesgos que deben evaluarse individualmente.
Conceptos básicos de productos de ahorro
A continuación se describen de forma general y educativa algunos de los vehículos de ahorro más comunes en España. Esta descripción no constituye una recomendación de contratación de ningún producto.
Cuentas remuneradas
Son cuentas bancarias que ofrecen una remuneración por el saldo depositado. Suelen mantener una liquidez total o muy alta, ya que el titular puede disponer del dinero en cualquier momento. La remuneración ofrecida varía según la entidad y las condiciones del mercado, y los rendimientos están sujetos a retención fiscal.
Depósitos a plazo fijo
Consisten en depositar una cantidad de dinero en una entidad financiera durante un periodo determinado a cambio de una remuneración pactada. La cancelación anticipada suele conllevar una penalización. Son instrumentos de bajo riesgo cuando se contratan con entidades cubiertas por el Fondo de Garantía de Depósitos (FGD), que en España cubre hasta un límite determinado por titular y entidad. Los rendimientos también están sujetos a tributación.
Planes de pensiones
Son productos de ahorro a largo plazo diseñados específicamente para complementar la pensión pública de jubilación. Las aportaciones pueden reducir la base imponible del IRPF dentro de los límites legales vigentes en cada momento, lo que supone un diferimiento fiscal (no una exención, ya que las prestaciones tributan como rendimientos del trabajo al rescatarlos). La liquidez de los planes de pensiones es limitada: solo pueden rescatarse en los supuestos legalmente previstos (jubilación, incapacidad, dependencia, fallecimiento y, en determinadas condiciones, desempleo de larga duración, enfermedad grave o aportaciones con una antigüedad determinada). Existen distintos tipos según su política de inversión, con niveles de riesgo diferentes.
Errores frecuentes en la planificación del ahorro
- No definir objetivos concretos: Ahorrar «para lo que surja» dificulta la constancia y la motivación.
- Ignorar la inflación: Mantener todo el ahorro a largo plazo en efectivo o en cuentas sin remuneración puede suponer una pérdida de poder adquisitivo.
- Confundir ahorro con inversión: Son conceptos relacionados pero distintos. El ahorro busca preservar capital; la inversión asume riesgos en busca de una posible rentabilidad, que nunca está garantizada.
- No revisar el plan periódicamente: Los objetivos, los ingresos y las circunstancias personales cambian con el tiempo.
- Contratar productos sin entender sus condiciones: Antes de contratar cualquier producto financiero, es fundamental leer y comprender las condiciones, comisiones, fiscalidad y riesgos asociados.
Contenido relacionado
Si tiene alguna pregunta, puede contactarnos a través de nuestra página de contacto.